الذكاء الاصطناعي في المؤسسات المالية: من العمليات الداخلية إلى خدمة العملاء
قبل بضع سنوات، كنت أحضر أدرس الماجستير في تخصص الإدارة المالية، وكان تربصي التطبيقي وقتها بأحد البنوك. كانت وتيرة العمل هناك روتينية، يدوية، مملة، لدرجة جعلتني أغير حلمي الوظيفي بآخر لحظة! فقد بدا لي أن العمل المتكرر في كل ما يمكن للأنظمة الآلية القيام به يجعل الموظف متوقفًا علميًا وإدراكيًا عند نفس النقطة.
ليس هذا فحسب، بل يمنع البنك نفسه من اقتناص فرص إضافية للتوسع ومواكبة التقدم وبسط مكانته أكثر في السوق، وذاك ببساطة لم يكن البيئة التي أريد قضاء باقي عمري في التعامل معها.
الآن، ومع بدء انتشار استخدام الذكاء الاصطناعي في كل المجالات، بدأت ألاحظ أن عدة بنوك عالمية ومؤسسات مالية بدأت تستفيد من الطفرة الحاصلة في الذكاء الاصطناعي لرفع جودة عملها وتسريع وتيرته، وفتح الباب لفرص إضافية. فكل ساعة تُستهلك في مهمة قابلة للأتمتة هي ساعة لا تُستخدم في تحليل مشكلة أكثر تعقيدًا أو تحسين خدمة العميل.
أين تستخدم المؤسسات المالية الذكاء الاصطناعي اليوم؟
تستخدم المؤسسات المالية اليوم الذكاء الاصطناعي في عدة عمليات لها، سواءً في العمليات الداخلية مثل كشف الاحتيال، وتحديد الملاءة المالية للأفراد لتسريع دراسة طلبات الحصول على القروض، وتحضير التقارير؛ أو خدمة العملاء، أو غيرها.
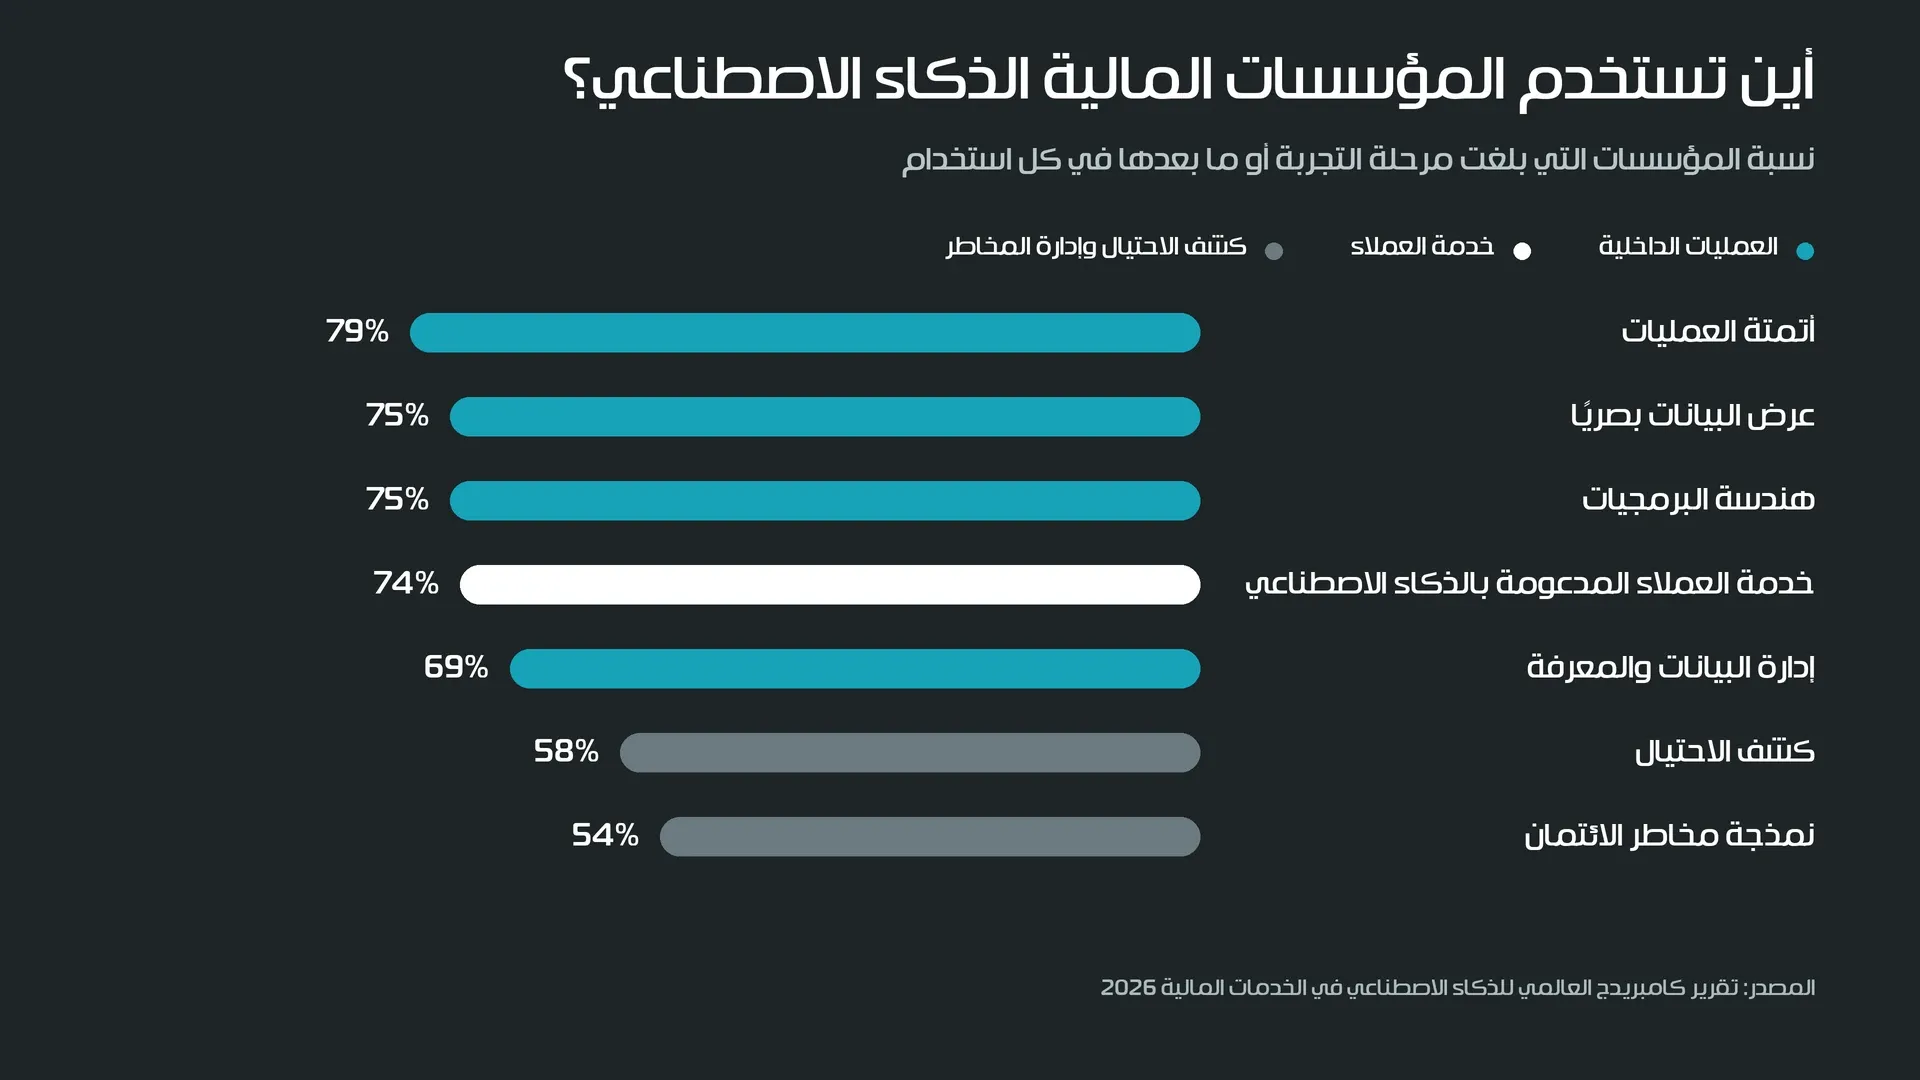
وبحسب تقرير Cambridge العالمي للذكاء الاصطناعي في الخدمات المالية لعام 2026، تتبنى 81% من المؤسسات المالية المشاركة الذكاء الاصطناعي بدرجة ما. لكن الاستخدام لا يتوزع بالتساوي؛ فأربعة من أعلى خمسة استخدامات تقع في العمليات الداخلية، تتصدرها أتمتة العمليات بنسبة 79%.
وتمثل خدمة العملاء المدعومة بالذكاء الاصطناعي أبرز استخدامات الواجهة الأمامية بنسبة 74%، بينما بلغ استخدام الذكاء الاصطناعي في كشف الاحتيال 58% ونمذجة مخاطر الائتمان 54%. وهذا يوضح أن رحلة التبني تبدأ غالبًا من تحسين التنفيذ الداخلي قبل أن تظهر بصورة مباشرة أمام العميل.
وإن أردنا توضيحها أكثر فيمكننا شملها في بعض المجالات الرئيسية المتمثلة في:
1. الأتمتة ورفع الكفاءة التشغيلية
تستخدم المؤسسات المالية الذكاء الاصطناعي كأداة استراتيجية لأتمتة العمليات التشغيلية ورفع كفاءتها، حيث يتم استخدامه في أتمتة إعداد التقارير المالية والتدقيق الداخلي من خلال تقنيات متخصصة تجمع البيانات وتصنفها وتولد التقارير القياسية بدقة وسرعة فائقة؛ إ لى جانب فحص السجلات والقيود المحاسبية لحظيًا لكشف الأخطاء أو الأنشطة المشبوهة، مما يحول التدقيق من عملية دورية لاحقة تستغرق وقتًا طويلًا جدًا إلى رقابة مستمرة على مدار الساعة.
وفي سياق قرارات الاستثمار والتمويل، يقوم الذكاء الاصطناعي بالتحليلات التنبؤية التي تمكّن المؤسسة المالية من معالجة كميات كبيرة من البيانات ومؤشرات السوق الفورية لتقييم الجدارة الائتمانية للمقترضين بدقة، بجانب التنبؤ باتجاهات الأسواق والأسهم وصياغة استراتيجيات استثمارية تحسن العوائد وتخفض المخاطر بناءً على نماذج محاكاة متطورة.
ومن ناحية أخرى، يساعد الذكاء الاصطناعي في إدارة السيولة وتخصيص الموارد، من خلال التنبؤ بالتدفقات النقدية الصادرة والواردة عبر تحليل سلوكيات العملاء والتقلبات الموسمية، مما يمكن البنوك والمؤسسات من الاحتفاظ بمستويات سيولة تضمن تلبية الالتزامات دون تجميد فائض نقدي، وبالتالي إعادة توجيه وتخصيص الموارد المالية والبشرية نحو الأنشطة التشغيلية الأكثر ربحية وكفاءة.
2. خدمة العملاء والتجربة الرقمية
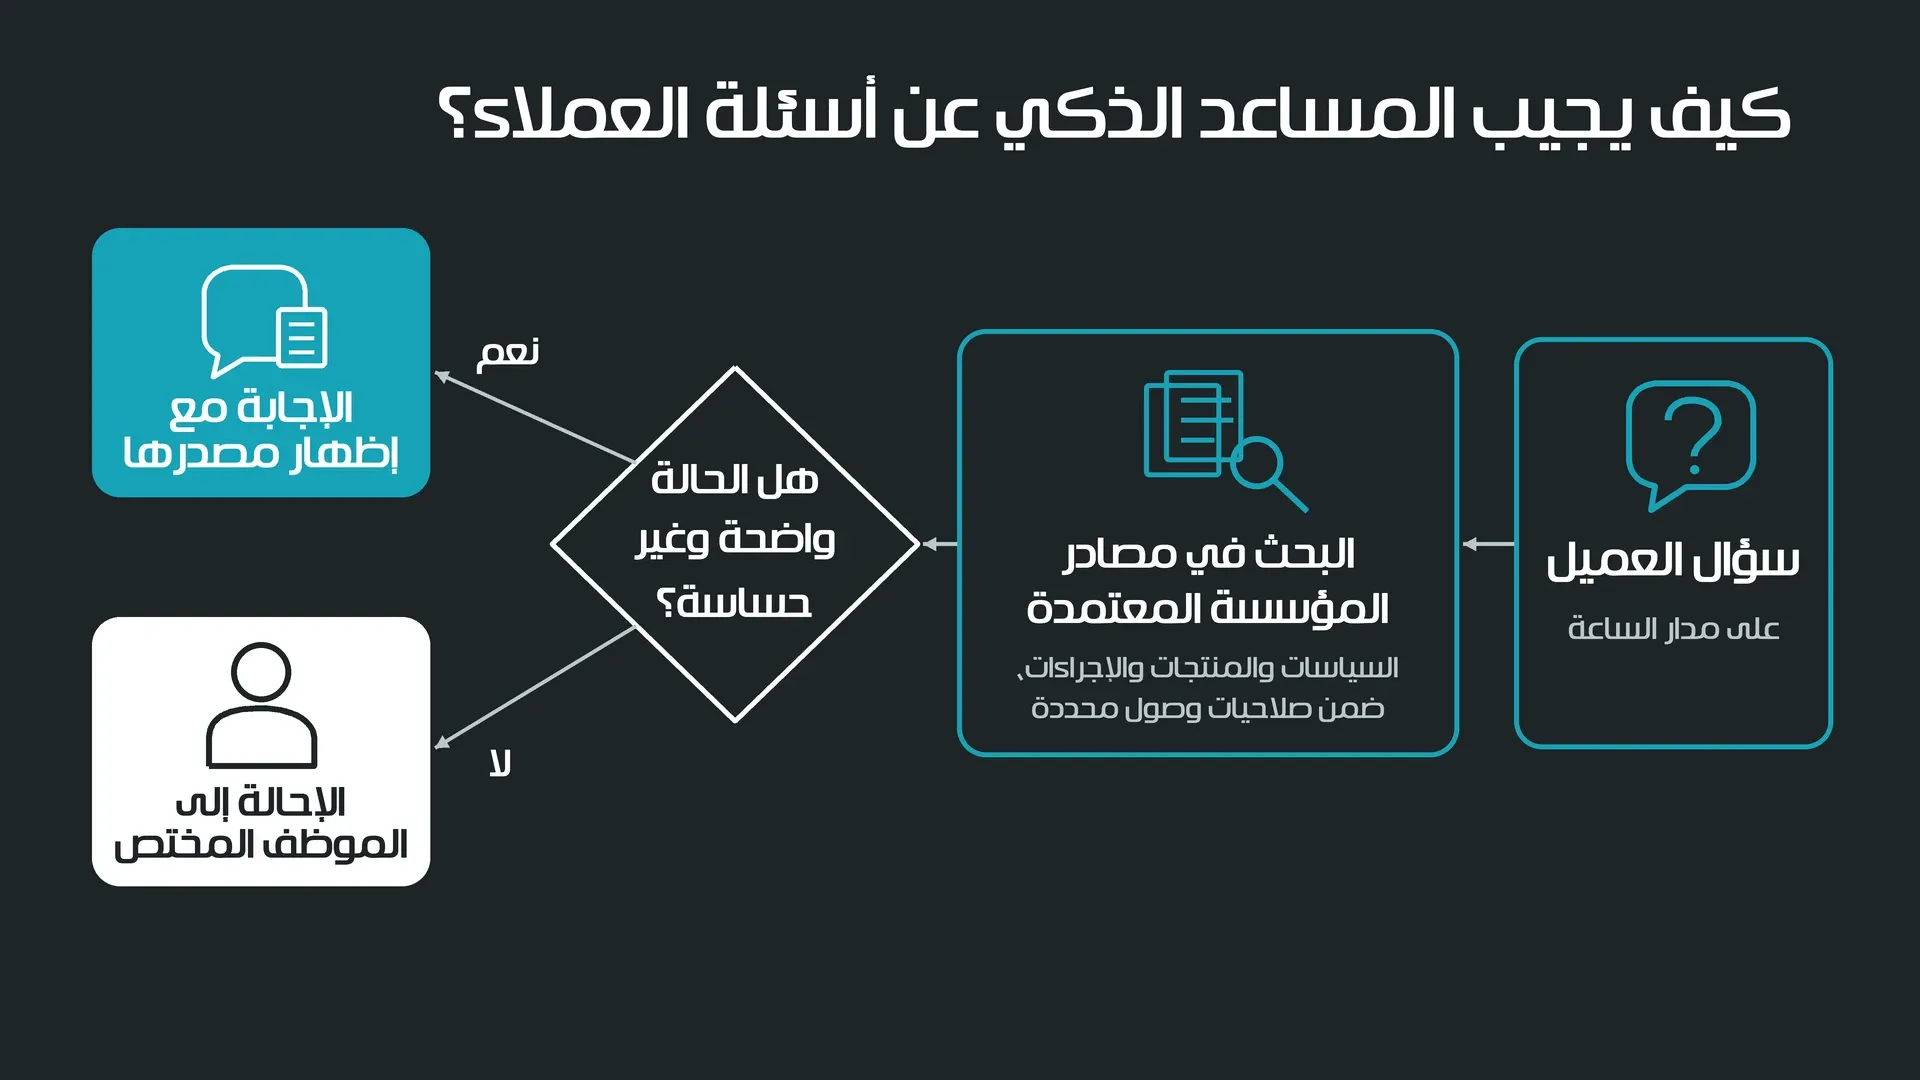
تتمكن المؤسسات المالية من تشغيل بوتات دردشة Chatbots للرد على الأسئلة المتكررة على مدار الساعة. ويمكن ربط هذه المساعدات بمصادر المعرفة المعتمدة داخل المؤسسة عبر أنظمة RAG، بحيث تستند الإجابة إلى سياسات أو منتجات أو إجراءات محددة بدل الاعتماد على المعرفة العامة للنموذج فقط.
في الاستخدامات المالية، يجب أن تقترن هذه القدرة بصلاحيات وصول واضحة، وإظهار مصدر الإجابة، وإحالة الحالات الحساسة أو غير الواضحة إلى الموظف المختص. وهنا تظهر قيمة حلول مؤسسية مثل راجِح عندما تكون الحاجة هي استرجاع موثوق من معرفة المؤسسة مع التحكم في المصادر والصلاحيات.
3. كشف الاحتيال وإدارة المخاطر
تحتاج المؤسسة المالية لتتبع العمليات والتأكد منها ودراستها عبر معالجة بيانات هائلة وتتبع مستمر لها، والفشل فيها يعرّض المؤسسة لعدة مشاكل مثل سحب الائتمان أو الإضرار بالسمعة التجارية أو الخضوع لعقوبات؛ لذا فاستخدام الذكاء الاصطناعي هنا يسمح بـ:
- تحليل أنماط المعاملات المالية الفورية لاكتشاف العمليات المشتبه بها.
- مكافحة غسل الأموال والجرائم المالية بسرعة وكفاءة عالية.
- تقييم الجدارة الائتمانية بدقة للمقترضين.
لماذا تنتشر تطبيقات الأتمتة ودعم الموظفين بسرعة؟
تنتشر تطبيقات الأتمتة ودعم الموظفين سريعًا لأن كثيرًا من العمليات المالية تتضمن مهام متكررة وقواعد واضحة، ما يجعلها مرشحةً للاستفادة من الأتمتة قبل حالات الاستخدام الأكثر حساسية:
1. خفض الوقت والتكاليف التشغيلية
- أتمتة المهام الرتيبة: مثل نقل البيانات بين الأنظمة، ومراجعة المستندات ومقارنتها بنمط محدد، وإدخال القيود المحاسبية أو حتى مراجعتها، كلها يمكن أن تتم الآن في ثوانٍ عوضًا عن الوقت الطويل الذي كانت تستغرقه في البيئة التقليدية.
- تقليص نسبة الأخطاء: يساهم استخدام الذكاء الاصطناعي في القضاء التام على الأخطاء الناتجة عن الإجهاد البشري (مثل أخطاء النقل أو الحساب)، ما يوفر على المؤسسة المالية تكاليف تصحيحها.
- العمل على مدار الساعة: تعمل برمجيات الأتمتة طوال اليوم بدون توقف أو إجازات.
2. تمكين الموظفين وتحسين بيئة العمل
وهذه نقطة مهمة جدًا، فطبيعة المهام الروتينية المتكررة خاصةً في البنوك ترهق الموظفين وتقلل شعورهم بالرضا مع الوقت، وتستنزف طاقتهم، لذا فاستخدام الذكاء الاصطناعي هنا يساعد على:
- التركيز على المهام الاستراتيجية: عبر تحرير الموظفين من الأعمال الروتينية وتوجيه طاقتهم نحو حل المشكلات المعقدة والتفاعل المباشر مع العملاء.
- مساعدو الذكاء الاصطناعي الداخليين: توفير أدوات تساعد الموظف في صياغة التقارير، تلخيص القوانين والتشريعات الطويلة، واسترجاع المعلومات المالية المعقدة فورًا.
- رفع الرضا الوظيفي: تقليل الضغط الناتج عن الأعمال الورقية المكررة والمملة.
- مواكبة ضغط العمل: من خلال القدرة على معالجة آلاف المعاملات الإضافية في أوقات الذروة دون الحاجة لتوظيف عمالة مؤقتة أو التسبب بأخطاء إضافية نتيجة السرعة.
الفرق بين المؤسسات المالية التي تستخدم ذكاء اصطناعي والمؤسسات المالية التقليدية
تكمن الفروقات بالأساس في انفتاح المؤسسات نفسها على التطور وقدرتها على المخاطرة، وفهمها لإمكانيات وحوكمة الذكاء الاصطناعي نفسه، بجانب وجود كفاءات مناسبة في فريق العمل قادرة على مواكبة التطورات وبناء أسسها.
لكن دعونا نحدد الفروقات المنطقية بين المؤسسات المالية إن اعتمدت على الذكاء الاصطناعي في عملياتها عن لو واصلت العمل في نطاق تقليدي:
تحديات استخدام الذكاء الاصطناعي في المؤسسات المالية
كما هو معروف، فاستخدام الذكاء الاصطناعي -مهما كان مجال استخدامه- إذا لم يكن قائمًا على وضع أسس وحدود واضحة ترشد استخدامه مع التركيز على رفع كفاءة مشغّليه، فقد تكون له مخاطر كثيرة، ولعل أبرز التحديات التي تظهر بهذا المجال تتمثل في:
- احتمالية مخالفة تشريعات البيانات؛ فعدم الامتثال هنا من شأنه تعريض المؤسسة لسحب الترخيص أو إيقافه مؤقتًا.
- إذا لم تتوفر البيانات الدقيقة الكافية لإنجاز المهام فقد يتسبب هذا بخسائر مالية نتيجة قرارات الائتمان الخاطئة، الناتجة بدورها عن البيانات غير الكافية أو غير الدقيقة.
- إنهيار ثقة العميل وسمعة المؤسسة، إذا حصل تجميد في الحسابات أو تسريب في البيانات
- إحتمالية هلوسة النماذج ومخرجاتها غير الموثوقة في حال لم يتم وضع أسس سليمة لمصادره وردوده وتدريبه عليها.
- انعدام شفافية النماذج وغياب قابليتها للتفسير (الصندوق الأسود) في حال اعتماد نماذج معينة دون دراسة أو ضبط، وهذا يمنع المؤسسة من فهم الأسباب التقنية لقرار معين، أو رفع مؤشرات الخطر تجاه عميل ما أو ما شابه.
- وجود تهديدات السيبرانية مرتبطة بالذكاء الاصطناعي.
- التحيز الخوارزمي وقضايا الإنصاف
لذلك في المؤسسات المالية تحديدًا، تصبح الحوكمة جزءًا أساسيًا من تصميم نظام الذكاء الاصطناعي منذ البداية، لا خطوة تضاف بعد الإطلاق.
حوكمة استخدام الذكاء الاصطناعي في المؤسسات المالية
لأن عمل المؤسسات المالية حساس جدًا ويتطلب دقةً عاليةً في العمل، ولا يحتمل المجازفة بالسماح بممارسات خطيرة وسلبية للذكاء الاصطناعي أو هلوساته، فلابد قبل اعتماده من ضبط شروط استخدامه، وحوكمته. ولعل أبرز ما يجب التركيز عليه هو:
- التركيز على رفع وعي الموظفين: استخدام الذكاء الاصطناعي في العمل لا يعني قبول استخدام أي نموذج ذكاء اصطناعي خارجي، بل حصرًا الأنظمة التي اعتمدتها المؤسسة وحددت لها بوضوح ما يجوز الوصول إليه من بيانات وما لا يجوز.
- صلاحيات الوصول: من المهم تقييد الوصول للمعلومات الحساسة؛ فلا تظهر بيانات العميل إلا للموظف المختص قانونًا، كما لا تظهر للذكاء الاصطناعي إلا البيانات الضرورية فقط لإنجاز المهمة حصرًا.
- التدقيق البشري بالعينات: من الضروري مراجعة عينات من إجابات النظام باستمرار من طرف الخبراء لتصحيح المفاهيم وتحديث قواعد البيانات والتأكد من سلامة وجودة الاستخدام.
- توثيق المصادر: إلزام النظام بإرفاق رابط أو اسم المستند والفقرة القانونية الرسمية التي استند إليها في كل إجابة.
- إدارة الاستثناءات: تصميم النظام ليتوقف تلقائيًا ويحيل المعاملة للموظف البشري فورًا إذا واجه وثيقةً غير واضحة أو تباينًا في الأرقام؛ ومنعه من التصرف المباشر.
- حدود الصلاحيات المالية: أتمتة القرارات بالكامل للمبالغ الصغيرة فقط، بينما تتطلب المبالغ الكبيرة موافقة واعتمادًا بشريًا ثنائيًا دائمًا.
- سجلات المراجعة: تسجيل كل خطوة تقوم بها البرمجيات بدقة لمعرفة أي نظام تم تعديله وفي أي ثانية لسهولة التدقيق اللاحق.
- الاعتماد على الذكاء الاصطناعي القابل للتفسير: عبر حظر استخدام نماذج الصندوق الأسود؛ إذ في بيئة حساسة مثل المؤسسات المالية، لابد أن يرفق النظام تقريرًا يشرح الأسباب التقنية وراء رفع مؤشر المخاطر لعميل معين.
- حق الاعتراض البشري: منح الموظف الصلاحية الكاملة لرفض توصية النظام (مثل قبول عميل رفضه النظام بناءً على معطيات إنسانية أو تجارية إضافية).
- إجراء اختبارات الانحياز دوريًا: عبر فحص الخوارزميات للتأكد من عدم تحيزها ضد فئة معينة بناءً على العرق، الجنس، أو المنطقة الجغرافية أو غيرها.
- إدارة بيئة الاختيار: اختبار أي خدمة جديدة مع شركات الفنتك في بيئة تجريبية معزولة قبل إتاحتها لعموم الجمهور لضمان سلامة التشفير.
- توفير لوحة تحكم للعميل: تضمن إشراف العميل البشري الكامل على بياناته، وحقه في إلغاء ربط أي تطبيق فورًا.
- توفير لجنة حوكمة المنتجات المشتركة: تشكيل لجنة مشتركة (قانونية، تقنية، ومخاطر) تراجع دوريًا مدى التزام الشركاء الخارجيين بمعايير الأمن السيبراني والمصادقة القوية (SCA) المقرة من البنك المركزي.
في الختام، يمكننا القول أن تبني الذكاء الاصطناعي في المؤسسات المالية لم يعد مجرد خيار رفاهي يمكن تجاهله، بل ضرورة استراتيجية تضمن الاستمرارية والمنافسة في السوق، نظرًا لمساهمة الذكاء الاصطناعي في تقليل الأخطاء البشرية ورفع كفاءة العمل ودقته وسرعته، بما يسمح باقتناص الفرص وزيادة رضا العملاء والموظفين؛ وهو ما ينعكس بشكل مباشر على تعظيم الأرباح وحماية الأصول من المخاطر وتقديم تجربة استثنائية وسريعة للعملاء.